
Memiliki penghasilan tetap memang memberikan rasa aman, tetapi kestabilan finansial tidak hanya bergantung pada jumlah uang yang diterima. Ada banyak faktor yang menentukan apakah seseorang mampu mempertahankan kondisi ekonominya, mulai dari kebiasaan belanja, kewajiban bulanan, hingga keputusan ketika menghadapi penawaran yang terlihat menguntungkan.
Di tengah perkembangan layanan digital, tantangan tersebut semakin beragam. Berbagai transaksi dapat dilakukan dengan cepat, sementara promosi dan pilihan hiburan muncul hampir setiap hari. Tanpa pertimbangan yang matang, kemudahan ini dapat membuat pengeluaran meningkat tanpa disadari.
Ekonomi pribadi yang tangguh dibangun melalui kebiasaan mengambil keputusan berdasarkan kemampuan, bukan sekadar mengikuti keinginan sesaat.
Pendapatan Bukan Satu-satunya Ukuran Kesejahteraan
Dua orang dengan penghasilan yang sama belum tentu memiliki kondisi keuangan serupa. Perbedaan biasanya terlihat dari jumlah tanggungan, kebiasaan konsumsi, kewajiban pembayaran, dan kemampuan menyisihkan uang.
Seseorang yang mampu mengendalikan pengeluaran biasanya mempunyai kesempatan lebih besar untuk membangun tabungan. Sebaliknya, pendapatan tinggi dapat terasa tidak cukup apabila sebagian besar digunakan untuk mempertahankan gaya hidup yang terus meningkat.
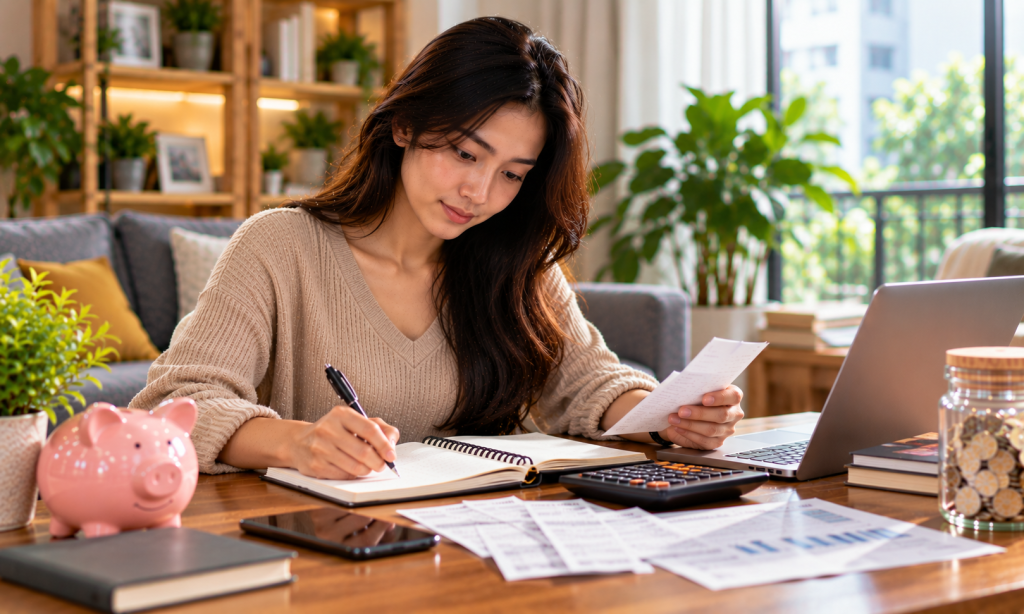
Karena itu, evaluasi keuangan sebaiknya dimulai dengan melihat hubungan antara pendapatan dan pengeluaran. Catat seluruh transaksi selama satu bulan, kemudian kelompokkan berdasarkan kebutuhan pokok, kewajiban, simpanan, dan pengeluaran pribadi.
Dari catatan tersebut, akan terlihat bagian mana yang perlu diperbaiki. Tidak harus langsung melakukan perubahan besar. Mengurangi beberapa pengeluaran yang kurang penting sudah dapat memberikan ruang tambahan bagi tabungan.
Menyiapkan Keuangan untuk Tiga Situasi Berbeda
Perencanaan yang baik tidak hanya berfokus pada kebutuhan saat ini. Uang juga perlu dipersiapkan untuk menghadapi keadaan mendadak dan mewujudkan tujuan jangka panjang.
Berikut tiga bagian yang layak mendapatkan perhatian:
- Kebutuhan sekarang: biaya makanan, tempat tinggal, transportasi, tagihan, dan kewajiban keluarga.
- Perlindungan ketika keadaan berubah: dana darurat untuk menghadapi kehilangan pekerjaan, kebutuhan kesehatan, atau pengeluaran tak terduga.
- Tujuan masa depan: tabungan pendidikan, pengembangan usaha, kepemilikan rumah, dan persiapan masa pensiun.
Pembagian tersebut dapat disesuaikan dengan kondisi setiap orang. Jika pendapatan masih terbatas, prioritaskan kebutuhan pokok dan kewajiban terlebih dahulu. Setelah itu, sisihkan dana secara bertahap untuk membangun perlindungan finansial.
Ketika Hiburan Digital Membutuhkan Pertimbangan Lebih
Hiburan merupakan bagian dari kehidupan yang dapat membantu seseorang beristirahat dari rutinitas. Namun, tidak semua aktivitas digital memiliki risiko yang sama, terutama ketika melibatkan transaksi uang.
Dalam pencarian berbagai platform hiburan, nama seperti LUXURY111 mungkin ditemukan melalui iklan atau rekomendasi internet. Sebelum mempertimbangkan suatu layanan, penting untuk memeriksa identitas pengelola, ketentuan penggunaan, reputasi independen, serta aturan pembayaran yang tersedia.
Permainan yang melibatkan unsur peluang tidak memberikan kepastian hasil. Oleh sebab itu, aktivitas tersebut tidak seharusnya dianggap sebagai sumber pendapatan atau jalan untuk memperbaiki kondisi ekonomi.
Jika memilih hiburan berbayar, pastikan dana yang digunakan memang berasal dari anggaran hiburan. Jangan mengambil uang dari kebutuhan keluarga, biaya pendidikan, tabungan darurat, maupun pinjaman. Tetapkan batas pengeluaran dan berhenti ketika batas tersebut tercapai. Mengejar kerugian dengan terus melakukan transaksi justru dapat memperbesar masalah.
Mengenali Penawaran yang Berpotensi Merugikan
Salah satu risiko terbesar dalam aktivitas internet adalah penipuan yang dibuat dengan tampilan meyakinkan. Pelaku dapat menggunakan nama menyerupai merek lain, testimoni palsu, atau promosi yang menjanjikan keuntungan besar dalam waktu singkat.
Sebelum mempercayakan uang kepada suatu layanan, lakukan pemeriksaan berikut:
- Periksa identitas operator. Pastikan informasi pihak yang menjalankan layanan dapat ditemukan dan diverifikasi.
- Baca seluruh ketentuan. Perhatikan biaya, persyaratan transaksi, dan aturan penarikan dana.
- Cari reputasi dari sumber independen. Jangan hanya mengandalkan komentar atau testimoni di situs terkait.
- Lindungi informasi pribadi. Jangan membagikan kata sandi, kode OTP, maupun data perbankan.
- Pastikan legalitasnya. Periksa apakah layanan tersebut diperbolehkan berdasarkan peraturan di wilayah tempat tinggal.
Waspadai pula pesan yang mendesak pembayaran, permintaan biaya tambahan tanpa penjelasan, dan janji keuntungan yang tidak masuk akal. Jika informasi penting tidak dapat diperiksa, sebaiknya jangan melanjutkan transaksi.
Disiplin Finansial Tidak Harus Terasa Membebani
Kebiasaan mengelola uang akan lebih mudah dipertahankan apabila diterapkan secara realistis. Tidak perlu membuat terlalu banyak aturan yang sulit dijalankan. Mulailah dengan menetapkan anggaran bulanan, menyisihkan tabungan setelah menerima pendapatan, dan mengevaluasi transaksi pada akhir periode.
Jika memiliki utang, susun prioritas pembayaran agar kewajiban tidak terus menumpuk. Hindari menggunakan pinjaman untuk memenuhi keinginan konsumtif. Apabila pengeluaran hiburan mulai mengambil porsi terlalu besar, kurangi sementara sampai kondisi kembali stabil.
Satu hal yang juga penting adalah memberikan waktu sebelum mengambil keputusan finansial besar. Penawaran dengan batas waktu singkat tidak seharusnya membuat seseorang mengabaikan pemeriksaan dan pertimbangan.
Kekuatan Finansial Terletak pada Konsistensi
Kondisi ekonomi yang sehat bukan berarti seseorang tidak pernah mengalami kesulitan. Justru, ketahanan finansial terlihat dari kesiapan menghadapi perubahan tanpa harus mengorbankan kebutuhan utama.
Dengan memahami arus pengeluaran, membangun dana cadangan, serta bersikap kritis terhadap layanan digital, seseorang dapat menjaga hasil kerja dan mempersiapkan masa depan secara lebih terarah. Keputusan kecil yang dilakukan secara konsisten akan memberikan manfaat lebih besar daripada mengejar hasil instan yang penuh ketidakpastian.
Pada akhirnya, kesejahteraan finansial bukan hanya tentang berapa banyak uang yang dimiliki, tetapi juga tentang kemampuan menjaga dan menggunakannya dengan penuh tanggung jawab.